EP.110
OpenAI 的钱没融够、
Intel 一天跌掉近三成、
美国的 AI 画板公司,板子由中国的厂做
这周的账单在往下游寄:钱这头,兜底的人开始被标价;零件那头,内存、基板先被 AI 订走,PC 和手机在付差价。专题接着上期那两家美国的 PCB 公司,讲 AI 时代的制造业。
另有本周新模型 5 个 · 本周好产品 · 单独条目快讯 · 下周看点
11-02(周一)下午版:页面更新到北京时间 11-02 下午,美东 11-02 的盘后财报和 11-03 起的数据都还没有。
| 判断 | 结论 | 说明 |
|---|---|---|
| 断网会先成为评测和红队的通行写法,“前沿训练零联网”仍是一家的承诺 | 还没到能判断的时候:10-30 以来没有找到新的表述 | 核到 11-02:OpenAI 的部署安全页OFFICIAL最新是 10-30 的 GPT-Rosalind-6 增补(同 Astra 权重、没做新训练,没有训练环境联网的表述);Anthropic 的系统卡页OFFICIAL最新是 10-07 的 Haiku 5.5;Google、Meta、xAI 的新条目,本刊没有逐页核到。认错条件是一个季度内两家以上写出同级别的零联网,没有触发。本期快讯里监视器这一层也被红队绕过,见Anthropic 的自动红队。 |
| 压力会先在“兜底”这一层显形,不会先在云厂商的资本开支上 | 方向上有新证据支持,还没到判定时点 | 披露变重、定价变贵、窗口变窄三件事这周都有证据:Nvidia 洽谈为 Nscale 做残值担保,五家巨头的违约保险涨到 2021 年来最高,S&P 把 Meta 展望转负面,OpenAI 的轮次缩水,详见线 A。认错条件是云厂商先因需求不足下调资本开支而兜底这层没变坏:10-30 以来本刊没有找到任何一家下调指引(四家的财报都在 10-29 之前,只覆盖三天)。要扣掉的干扰项:利率底座,以及 Alphabet 的暴跌来自搜索广告放缓,不是云需求。决定性的检验在 CoreWeave 11-10、Nebius 11-12 的 Q3 之后。 |
| 供应商出钱、客户拿钱再买供应商的货,会成为 AI 融资的标配,也会成为被追问的重点 | 方向上有新证据,还没到判定时点 | Nvidia、AMD、Broadcom 合计最多 50 亿美元,当 Meta 约 250 亿美元普通股募资的基石投资者,WSJ 专栏的副题就是“供应商融资以新形式回来了”(WSJMEDIA);Nvidia 洽谈为 Nscale 担保,则是“供应商兜底客户的供应商”。认错条件是下一批融资里供应商入股基本消失,或 Anthropic 的修订稿删减关联方披露:EDGAR 上到 11-02 只有 10-26 那一份 S-1,没有 S-1/A(EDGAROFFICIAL),所以后半句还没法检验。 |
| SAIR 的第一个模型会建在别人的底座上,卖点是数据干净和可复现,不是榜单分数 | 没有新材料;已有原话与方向一致 | 10-30 以来没有找到 SAIR 的新发布或日期。陶哲轩在 10-16 那篇博客的回复里写,从头预训练是很长期的目标,需要远超他们打算筹集的算力,近期目标是在现有开源模型上用数学数据后训练(博客OFFICIAL背景 · 10-16)——这和判断同向,但发生在上期之前,不算新证据。认错条件(从头预训练,或首发就宣称在数学基准上超过闭源前沿)没有触发。 |
| 开放权重的旗舰越做越大,本地跑的主流会停在中等模型的高位量化版 | 还没到能判断的时候:没有找到反例 | 认错条件是出现在单台 512GB 机器上跑约 1T 参数旗舰、并且速度可用的独立实测:本刊在公开网页上没有找到,只有按内存带宽估算的数,Kimi K3.1 Pro 的权重也还没放出(官方说 11-04 前)。本期新模型里的开放权重多是中小尺寸或专用模型。这一条主要靠接下来几个月的发布来检验。 |
这条线的主张:上期(EP.109 线 B)说压力会先在“兜底”这一层显形,这周市场开始给它标价;而需求端的硬数字,到 11-02 还没有松。下面先按时间排,再把三件容易混在一起的事拆开:利率、兜底、需求。
| 谁 · 哪天 | 做了什么 | 怎么读 |
|---|---|---|
| Alphabet 10-29 | 财报后单日 −12.6%,创它自己的单日最大跌幅,蒸发约 5,000 亿美元(NBCMEDIA背景 · 10-29) | 直接原因是搜索广告增速放缓到 12% 加自由现金流连续两季为负(TechCrunchMEDIA边界日 · 10-30),不是云需求;别把它当“需求塌了” |
| S&P · Meta 10-30 | 把 Meta 的展望从“稳定”改成“负面”,评级仍是 AA-;理由是资本开支和自由现金流的不确定,S&P 说 Meta 的杠杆最早 2027 年可能升到 1.0 倍以上,正是 AA- 的门槛(CNBCMEDIA边界日 · 10-30、Reuters 经 CNAMEDIA边界日 · 10-30) | 展望不是降级。Meta 回应说不同意 S&P 对它变现能力的看法;S&P 的看法是它变现 AI 投入的能力比同行更有限 |
| Nvidia · Nscale 10-30 | 据 The Information,Nvidia 在洽谈为 Nscale 在西弗吉尼亚给 Anthropic 建的数据中心做债务担保:残值担保,Nscale 对建设款违约时 Nvidia 介入、暂时接管设施、帮忙找买家和新租户;洽谈中、没签,贷款金额只写“数十亿美元”(TechCrunchMEDIA边界日 · 10-30) | 一手背景在 Nscale 9-18 的S-1OFFICIAL背景 · 09-18里:和 Anthropic 的四份协议合计最多约 446 亿美元、取决于交付;合同要求 Nscale 限期内拿到融资,写文件时一笔有约束力的融资承诺都没有。TechCrunch 写的“首栋楼 446 亿”和它对不上,本刊以 S-1 为准 |
| Blackstone · Anthropic 10-30 | FT 报道,Blackstone 告诉那笔约 630 亿美元购芯片融资的投资人,预计 Anthropic 上市后会拿到“高”垃圾评级(双 B 档),此前它说的是 2027 年前拿投资级(TechCrunch 转述MEDIA边界日 · 10-30) | 这是一家投资机构对投资人的预测,不是评级结果;FT 原文本刊没有核到,评级机构没被点名;Anthropic 和 Blackstone 都没有评论 |
| OpenAI 10-30 夜 / 10-31 | WSJ(据标题和导语):本轮约 110 亿美元承诺,目标 300 亿,估值 1.25 万亿,低于原先想要的 1.4 万亿(WSJMEDIA边界日 · 10-30);CNBC 10-31 确认目标砍到最多 200 亿,轮次未关闭,阿联酋投资者与 Coatue 领投(CNBCMEDIA) | 写的是“承诺”,不是到账;FT 最先报道目标下调。这是“出钱的人变挑剔”最直接的一条 |
| 市场 10-30 | 纳指 −2.86%、标普 −1.82%,都是 6 月以来最差的一天;10 月是纳指自 2025 年 3 月以来最差的月份(CNNMEDIA) | 当天 Intel 单日 −28.58%,见线 B |
| WSJ · 保险 11-01 | 债券数据商 Solve 的数据:对冲 Amazon、Alphabet、Microsoft、Meta、Oracle 违约的成本,过去一个月涨到 2021 年以来最高,Solve 联创说没有例外,是对整个板块的担忧,不是个别公司的事;和 CoreWeave 挂钩的合约(Cboe 数据)10 月涨到有记录以来的最高(WSJMEDIA)。另一篇专栏的副题:供应商融资以新的形式回来了(WSJ StreetwiseMEDIA):Nvidia、AMD、Broadcom 合计最多 50 亿美元,当 Meta 募股的基石投资者 | 违约保险涨价的对象是五家巨头本身,不是新云;具体基点数 WSJ 没给,只有 Oracle 一家“扩大超过 1 个百分点” |
| SemiAnalysis · Axios 11-01 | SemiAnalysis:2027 年的数据中心基本已经开工,风险在 2028 年——德州州长 9-21 下令州环保署暂停数据中心许可,这是最大的单一风险(SemiAnalysisMEDIA、州长令OFFICIAL背景 · 09-21)。Axios:11-03 中期选举一结束,OpenAI 就会发起政策和公关攻势,包括把数据中心改叫“AI compute campuses”(AxiosMEDIA) | 这是第二个约束,来自许可和政治,不是融资;和“兜底被标价”不在同一层,别混 |
三件事要拆开读。一,利率。AAA 的 Microsoft 本周发了 250 亿美元债,分十档,2036 年档票息 5.55%,最长的 2066 年档到期收益率 6.356%,11-04 交割(定价文件OFFICIAL背景 · 10-29);Meta 10-28 申报的是 250 亿美元的普通股远期销售加约 125 亿美元的 6.50% 强制转换优先股(普通股OFFICIAL背景 · 10-28)。所以“融资变贵”有一块是全市场的利率水平,不全是兜底的价格。
二,兜底。披露变重、定价变贵、窗口变窄,三件事这周都有一手或接近一手的证据:Nscale 的 S-1 写明合同要它自己找融资;五家巨头的违约保险、Meta 的展望、Anthropic 的评级预测都在涨价;OpenAI 的轮次缩水。三,需求。10-30 以来本刊没有找到任何一家云厂商下调资本开支指引(四家的财报都在 10-29 之前,这个“没找到”只覆盖三天);Sierra 10-30 的博客自报季度新增 ARR 超过 1.5 亿美元、总数 4 亿以上(SierraOFFICIAL边界日 · 10-30),数字是自报。
有两处削弱项要放进来。新云不是全线被挡:被挡的更像是债券市场——Nebius 10-22 拿到花旗牵头的 35 亿美元有担保额度(公告OFFICIAL背景 · 10-22),“CoreWeave、Nebius、Nscale 基本发不出债”这句只见于 Techmeme 对 WSJ 的摘要,本刊没有核到 WSJ 正文。CoreWeave 11-10、Nebius 11-12 才发 Q3,都在本期之后,所以新云这一层的下一个硬数字不会在这期出现。
接下来怎么发展 · 观察点
- Nvidia 对 Nscale 的担保有没有签、条款长什么样,Nscale 的 S-1 有没有修订稿;
- OpenAI 这一轮最后收多少、谁出钱,Anthropic 的 S-1/A 里发行价和关联方安排的披露(EDGAR 上到 11-02 只有 10-26 那一份,没有 S-1/A);
- CoreWeave(11-10)、Nebius(11-12)的 Q3:债券收益率、担保类义务、融资条款;
- 下一次评级机构的实际动作,和 Blackstone 的“高垃圾级”预测对不对得上;
- 德州冻结的许可什么时候重开,中期选举后各方对数据中心的新规则。
这条线的主张:AI 的订单先把上游稀缺的零件(内存、基板和封装测试产能、高容 MLCC、覆铜板材料)订走了,没有 AI 订单的下游——PC、手机、普通板厂——在付差价。这周的标志是 10-30 的 Intel:同一家公司,一边是 AI 数据中心业务缺货,一边是 PC 业务缺需求。下面先摆事实,再讲这条线的几处削弱项。
| 谁 · 哪天 | 做了什么 / 说了什么 | 怎么读 |
|---|---|---|
| Intel 10-29 财报 / 10-30 股价 | Q3 营收 165 亿美元,同比 +21%;数据中心与 AI 部门 73 亿,+78%;PC 部门 81 亿,同比 −5%,Q4 营收指引 150 到 160 亿美元(8-KOFFICIAL背景 · 10-29)。电话会上 CFO 说,2026 年 PC 出货预计约 −12%、下半年超过 −20%、2027 年约 −10%,去库存主要在 Q4 到 Q1;服务器那头同样被有机基板短缺卡住(第三方逐字稿MEDIA背景 · 10-29)。10-30 收盘 −28.58%,费城半导体指数 −7.20%(CNNMEDIA;本刊用 Yahoo 日线核过,是 1980 年以来 Intel 的最大单日跌幅) | 同一家公司里两条账:AI 订单一侧缺货,非 AI 订单一侧缺需求。别写成“Intel 是受害者” |
| Omdia · IDC · Gartner 10-29 / 10-08 / 10-12 | 手机:Q3 出货 2.547 亿部,同比 −20%,是 2013 年以来同期最低;小米 −29%、OPPO −39%、vivo −33%,三星加苹果的份额合计约 45%(OmdiaOFFICIAL背景 · 10-29)。PC:IDC −20.1%(IDCOFFICIAL背景 · 10-08)、Gartner −22.4%(GartnerOFFICIAL背景 · 10-12)、Omdia −21.2%;Omdia 的分析师说,DRAM 和 SSD 在 PC 成本里的占比从约 15% 升到近 40%(Omdia PCOFFICIAL背景 · 10-09) | 三家机构的绝对数不能拼(统计范围不同),只比各自的同比。成因各说各的:Gartner 明说不是库存过剩,IDC 和 Omdia 说是上半年提前备货的后遗症 |
| Samsung · SK hynix · Micron 10-29 / 10-28 / 09-30 | Samsung 半导体部门 Q3 营业利润 106.5 万亿韩元,同一份新闻稿里手机与网络业务亏 0.6 万亿、电视与家电亏 0.2 万亿,原因写成本压力(SamsungOFFICIAL背景 · 10-29)。SK hynix:营业利润 83.3 万亿韩元、利润率 80%,认为供不应求会持续到 2030 年,长约已锁定 2027、2028 年产能的一半以上(SK hynixOFFICIAL背景 · 10-28)。Micron 的手机与 PC 内存分部,毛利率从去年同期的 36% 升到 90%(MicronOFFICIAL背景 · 09-30) | 全是公司自报。同一家公司里,赚钱的是卖内存的,亏钱的是用内存的 |
| TrendForce · NVIDIA 10-29 / 10-21 | TrendForce:高容 MLCC 的缺口预计持续到 2027 上半年,Murata 的新产能 2028 年前上不来;同一页写笔记本 ODM 的 4Q26 订单同比平均 −10% 到 −15%,手机品牌削减入门和中端机型(TrendForceMEDIA背景 · 10-29)。NVIDIA 10-21:基板产能三年内 2.5 倍,给 KYEC 的美国测试厂预付 11 亿美元,测试产能 2026 到 2027 年翻倍;黄仁勋说产能是约束(NVIDIAOFFICIAL背景 · 10-21) | 新增产能多数 2027 年下半年以后才到;Intel 电话会里说的基板扩产也“大部分在明年下半年” |
| 韩国产业部 11-01 | 10 月出口 1,153 亿美元,同比 +93.7%;半导体 564 亿美元,+259.4%,产业部把原因写成全球大型科技公司持续的设备投资;电气设备(含变压器、电线电缆)出口 19.9 亿美元,+74.0%,月度历史最高;部长称 11 月内年出口达到 1 万亿美元“确定”(产业部 10 月进出口动向OFFICIALMUST,韩文) | 这是上游被订走的官方数;它只能说明需求在拉出口,不能说明下游在付账 |
| Altman · Musk 10-29 / 11-01 | Altman 在 Cheeky Pint 播客里被问到价格信号会不会拉出供给,答 “I think the invisible hand is failing right now”,还说从全球分配的角度看,每个人电脑里都放着一份稀缺的 DRAM、只用 5% 的时间,“quite terrible”,该在云端把利用率拉满(逐字稿MEDIA背景 · 10-29、Tom's HardwareMEDIA边界日 · 10-30)。Musk 11-01 回了一句 “The people deserve to have their RAM too!”,没有点名(帖子) | “5%”是 Altman 口头的估计,没给来源。同一周,这个人的融资轮次缩水(线 A) |
板材这一头,是同一个故事。北美 PCB 的订单 9 月同比 +229.4%,出货却 −6.4%;覆铜板厂接连涨价;嘉立创把覆铜板成本传到了打样价;美国最大的 PCB 厂把 AI 板的扩产花在中国大陆和马来西亚——这些都在专题 01里,一手链接也在那里,这里不重复。
这条线有几处削弱项,要带上。第一,PC 的下滑里有提前备货。IDC 的标题就是“提前备货的后遗症”,Intel 电话会上分析师也提到客户很可能在 Q2 囤了货;Gartner 则明说下滑是价格推高的,不是库存过剩。提前备货本身又是为躲内存涨价做的——因果链能写,不能写成单一原因。第二,手机的成因要分版本。Omdia 10-29 的正式版把直接原因写成机价上涨和渠道谨慎,“存储涨价”明写在 10-15 的初步版里。第三,下游不都在付。HP 个人电脑业务收入涨 18%、出货降 16%、利润率 4.6%(HP 财报OFFICIAL背景 · 08-26),靠的是涨价;三星加苹果的份额在上升,付差价的主要是低价位的消费者和中小品牌。
第四,内存价格还在涨,但涨得慢了。TrendForce 对 4Q26 常规 DRAM 的预测是环比 +10% 到 +15%;“继续涨但涨得慢”和“账单越来越重”是两回事。第五,“AI 抽空”的因果,内存厂自己没有直接说。三星和 SK hynix 说的是供给受限、需求超过供给,并把 AI 服务器列为主要需求,没有一家公开说“我们把手机和 PC 的晶圆让给了 AI”;最近的一句是 TrendForce 写的,供应商在把产能转向服务器。
接下来怎么发展 · 观察点
- Apple 11-02 美东盘后的财报:毛利率指引和对内存成本的说法(本期写稿时还没出);
- TrendForce 11 月的内存合约价报告:PC DRAM 的涨幅是否继续收窄;
- Qualcomm、Arm 11-04 对手机需求的说法;
- Dell、Lenovo、HP 下一次财报里对内存成本和出货的原话;
- 基板和测试的新增产能是否按 NVIDIA 公告的时间表(2027 Q2 起)到位。
这周两条故事线之外,保留一个专题:AI 时代的制造业。它接着上期专题 03 里的两家美国 PCB 公司,沿着一块板子的路——画、下单、做、验——往上看材料,往下看车间和统计数据。内存、基板这些零件被订走、PC 和手机在付账的那一头,放在线 B;融资里兜底被标价的那一头,放在线 A;安全和 agent 的几件新事,在快讯区。
上期专题写了两家美国的 PCB 创业公司:旧金山的 heypcb 用 agent 画板,马萨诸塞州的 CircuitHub 在 10-26 公开了它的机器人工厂 The Grid。这个专题把两家并排放,再沿着一块板子的路往两头各走一步:板子谁来做、材料够不够、车间里的 agent 到了哪一步、统计数据怎么说。结论先放:画板这一站已经挤满了 agent,真正排队的是做板和验板;而“agent 画的板能用”“机器人工厂更快”这两句,目前都只有各家的自报,本刊没有找到第三方在实物上复核的公开结果。
先交代范围。时间从 9 月下旬放到 11 月 2 日,发生在窗口(10-30 之后)以外的事都打了「背景」标签;数字出自各家自己的页面和官方统计页,本刊没有下过单、没有跑过 DRC、没有去过工厂。一块板子从想法到拿在手里要过四站:画(原理图和布局)、下单(把文件交给板厂)、做(裸板加贴片)、验(它到底能不能用)。DRC 是软件按规则查线距、孔径这类几何条件,不查电路接得对不对。
| 站 | 这几周能核到的一手口径 | 本刊的读法 |
|---|---|---|
| 画 | heypcb:一句话或一张照片起草原理图和布局,导出真 KiCad 文件,10-16 开了给 Claude Code 等用的 MCP(博客OFFICIAL背景 · 10-16)。同赛道的 Quilter、Flux 在做,CELUS 10-29 上线了 agent 流程(beta,公告OFFICIAL) | 这一站不缺玩家,缺的是谁敢说“画好了” |
| 下单 | heypcb 是转售方:板子由“中国的一家电路板工厂”做并从中国发货,厂名不公开;七种板材只有 FR-4 能在它那里下单(服务条款OFFICIAL第 21 条、材料页OFFICIAL)。嘉立创开放平台 14 个 PCB 接口里没有取消和校验(本刊 10-20 的实测,《哪家服务真正做到了 Agent native》SELF);嘉立创 EDA 官方给 Claude Code 等外部 agent 出了 SkillGITHUB,但管设计不管下单;PCBWay 的 MCPGITHUB 是个人开发者包的合作方 API | 官方给 agent 开的口子还少,补口子的多是社区 |
| 做 | CircuitHub 的 The Grid:磁悬浮搬运体载着每块板走自己的路线,自选示例板 4 天 630 美元,对深圳约 465 美元、中位数 9 天(官方博客OFFICIAL)。TTM 10-12 宣布再投 4 亿美元,扩的是中国大陆 4 个厂和马来西亚槟城 | 快的是装配,裸板和板材的扩产还在亚洲 |
| 验 | heypcb 创始人、Quilter、Flux、JLCPCB 的博客,都在说“DRC 干净不等于能用”;本刊自己的实验里 DRC 也没抓到一个接反的 LED | 没人认领的一站,下面单讲 |
先看做这一站的 CircuitHub。10-26 的博客说,The Grid 是“马萨诸塞州的工厂规模机器人”:搬运体载着每块板,在印锡膏、贴片、回流、焊接和检测几台机器之间各走各的路线,“学习模型、AI agent 和经典优化器”负责调度,所以不用换线。博客拿一块自选的示例板比价:4 层电机控制板、每块 118 个零件、5 块含料送美国地址,Grid 4 天 630 美元,深圳典型快件厂含运费和关税约 465 美元、中位数 9 天。官方自己写的是贵约 165 美元、早 5 天,不是“持平”。这是家老公司:YC W12,5-20 宣布 2,800 万美元 A 轮(Plural 领投,累计约 4,800 万美元,Series A 博文OFFICIAL背景 · 05-20);官方称 Grid 已为客户跑了五年、一年做数千万美元的电子产品,今年产能 5 倍。
有几个口径要读准。一,“美国造”指的是装配:官方文档写,裸板短交期时在美国外协,交期长或量大时在中国做(文档OFFICIAL)。二,4 天对应 Grid Proto 这一档——2 或 4 层、只贴片、1 到 10 块、最大 215×199 mm(官网规格表OFFICIAL);创始人 Andrew Seddon 在 HN 上承认超出规格价格目前高不少(HN 帖),在 Reddit 上说发布后每天都把 Grid 产能卖光(Reddit)。三,他在 X 上把倍数写成“约 1.35 倍”(帖子),Circuits Assembly 10-27 却写成“价格持平”(报道MEDIA背景 · 10-27),对不上官方数字。
四,HN 网友晒的报价多是嘉立创的 2 到 10 倍,有人说中国那边反而快一周——这些是自述,口径不一,没有人重做过官方那块示例板。五,AI 在里面做什么,官方只有那一句;招聘页点名的“经典优化器”是 OR-Tools、Gurobi 和 MiniZinc(招聘页OFFICIAL,无日期)。Seddon 在 HN 上还说,已经开始有 AI 设计的板子进来,公司在写指南(评论)。
回到画这一头的 heypcb。公司:服务条款适用加州法、管辖旧金山县法院,X 账号地点写旧金山(@heypcbai),PitchBook 记 1517 Fund 为唯一投资方、金额空白(PitchBookMEDIA);公司没有发过融资公告,注册主体本刊没有核到。它是软件加转售下单,不是板厂:七种板材里只有 FR-4 能在它那里下单,其余只给文件让你自己找厂。
产品:10-16 的 MCP 博客写 Claude Code 用它画了一块 145 个元件的两层板、0 DRC 错误;10-31 又加了“从照片起草”,演示用的是 Tilde Industries 的 Joule Thief Cat 正反面照片(博客OFFICIAL),原板的许可证本刊没有核到。Circuit World 的板子数,9-23 是 8,800+,11-02 的 explore 页OFFICIAL是 15,030 块,首页仍写 11,000+,条款第 6 条说其中一部分是从 GitHub 公开仓库导入的。
第四站,验。做 AI 画板的几家,自己都在说 DRC 干净不等于能用。heypcb 创始人 10-17 回帖写 “DRC-clean is the bare minimum, not the finish line”(帖子背景 · 10-17);它公开的样例仓库一边写 DRC 0 错误,一边列出板上还带的警告,比如 USB 差分对长度差 1.45 mm、超了 1.25 mm 的规则(仓库GITHUB),Kestrel 飞控那个仓库直接写 “Not fabricated, assembled, powered or flown yet”(仓库GITHUB)。
别家也这么说。Quilter 10-27 复盘 8 个公开测试时指出,一个 JLCPCB 的 KiCad 项目报 0 ERC 和 0 DRC,但关掉了 5 类 DRC 和 4 类 ERC,零违规只说明板子 “passed the rules that were switched on”(QuilterOFFICIAL);Flux 10-29 的文章标题写的是,评判 AI 设计的板子要看它能不能用(FluxOFFICIAL);JLCPCB 的博客评测 GPT-6 Astra 在 EasyEDA 里画板,结论是 “has not been fabricated, assembled, or measured”(JLCPCB 博客OFFICIAL背景 · 09-15)。
本刊自己的实验同样(DD·0158SELF):一个布线任务单独重复五次,GLM-5.3 在 high 推理档 5/5 通过 KiCad DRC,但一个本地小模型把 LED 接反了,DRC 一条没报。本刊在 HN、X 和综合评测里找过,没有找到谁公布过第三方复验 heypcb 样例板的结果。
做这一站的另一个堵点是材料。全球电子协会(Global Electronics Association,原 IPC)10-26 的数字:北美 PCB 9 月订单同比 +229.4%、出货同比 −6.4%,订出比 1.77,首席经济学家点名铜箔、树脂和电子玻纤布是瓶颈(新闻稿OFFICIAL背景 · 10-26)。材料商的涨价通知是一手的:Resonac 的覆铜板 3 月起涨 30%(公告OFFICIAL背景 · 01-16),Panasonic 的玻纤环氧覆铜板 5 月起涨 30%(公告OFFICIAL背景 · 04-09)。
传到“上传文件即下单”的小批量厂:嘉立创 6-12 的公告写覆铜板从约 100 元/张涨到 230 元/张左右,并对 50 平方米以上订单逐级加价(公告OFFICIAL背景 · 06-12);它 10-17 的业绩预告还自己写了一段:AI 把前期探索“部分自动化”,“更小的团队、更少的资金”就能做,打样和小批量需求随之增长(预告OFFICIAL背景 · 10-17),Q3 营收 48.25 亿元、同比 +86.11%(公司自报)。这是本刊找到的唯一一条出自板厂自己、把 AI 画板和打样订单连起来的说法,是公司的解释,不是第三方统计。
钱往哪里投:TTM(美国最大的 PCB 厂)Q3 营收 12 亿美元、同比 +60%,数据中心与网络占 41%(财报OFFICIAL背景 · 10-22);10-12 宣布再投 4 亿美元,扩的是中国大陆 4 个厂和马来西亚槟城,用改造现有厂房的方式快速爬坡(公告OFFICIAL背景 · 10-12);它在美国新建的 Syracuse 厂 6-22 开业,做的是雷达和导弹防御用的板(公告OFFICIAL背景 · 06-22)。美国在全球 PCB 产值里只占约 4%(行业协会 2022 年的报告和游说团体 PCBAAOFFICIAL 都这么写,一手统计本刊没取到)。另一头,材料涨价是先吃成本、后提价,传导慢的板厂利润被压:世运电路 1–9 月净利润 −48.78%,中京电子净亏 1.17 亿元,公司写的原因是原材料涨价挤压了利润,中京还写了提价滞后(世运三季报OFFICIAL背景 · 10-21)。
再往车间里走一步。厂商的稿子里,agent 已经进了真实产线,落点是排产和检测准备,不是无人工厂。Siemens 10-19 的新闻稿说,Erlangen 电子厂的排产 agent 已经在帮计划员,方案先过全厂数字孪生再由计划员批准,厂里在用的 AI 算法超过 100 个;“最多省 85% 工程量、20% 成本”都是 up to 的预期值(SiemensOFFICIAL背景 · 10-19),两份稿对“40%”的说法还不一样:Siemens 写的是上市时间最多缩短 40%,NVIDIA 同期博客写的是检测校准时间缩短 40%(NVIDIAOFFICIAL背景 · 10-21)。Rockwell 10-21 发布的 FactoryTalk Conductor 要到 2027 年 Q1 才商用(新闻稿OFFICIAL背景 · 10-21)。
人形机器人更慢:宇树招股材料里,2025 年 1–9 月的人形收入 73.6% 来自科研教育、行业应用只占 9.0%(问询函回复OFFICIAL背景 · 03-20);Tesla 10-21 的财报稿只写 Fremont 的 Optimus 为 “Early Ramp”,没有数量(8-KOFFICIAL背景 · 10-21);Agility 的 3 亿美元是“承诺订单、不是当期收入”(新闻稿OFFICIAL背景 · 10-26)。
统计数字给的是另一面。美联储 10-16 的 G.17:三季度耐用品产出年化 +3.8%,其中半导体及相关电子元件年化 +28.4%(G.17OFFICIAL背景 · 10-16);产能利用率表里,通信设备 9 月只有 58.4%(长期均值 75.3%),半导体 76.5%(均值 79.1%)。BLS 10-02 的就业表里,半导体及其他电子元件制造业 9 月约 37.3 万人,季调后与去年 9 月一样(BLSOFFICIAL背景 · 10-02)。堪萨斯城联储 10-13 的公报写,产能扩张“几乎全在”计算机、通信设备和半导体这一小块——约占美国制造业产出的 3%,其余制造业的产能仍低于疫情前;AI 的采用“解释不了多少”总体的效率提升(公报OFFICIAL背景 · 10-13)。
Census 的建设支出表里,8 月私人数据中心年化 849.5 亿美元、同比 +73.2%,私人“计算机/电子/电气”厂房 523 亿美元、同比 −45.2%(CensusOFFICIAL背景 · 10-01)。AI 订单把制造业里一小块的产出拉起来了,用工没跟着涨,厂房的钱流向了数据中心。a16z 10-23 的周刊(原文MEDIA背景 · 10-23)把原因读成“缺人”:按 ADP 数据,AI 建设相关行业主要是现有工人的每周工时拉长,跳槽者比留任者多涨 5 个百分点的工资。
本周三个,都从本期专题和素材里挑。「试过」是本刊实际操作过;「看过」是只据官方稿、没有用过。
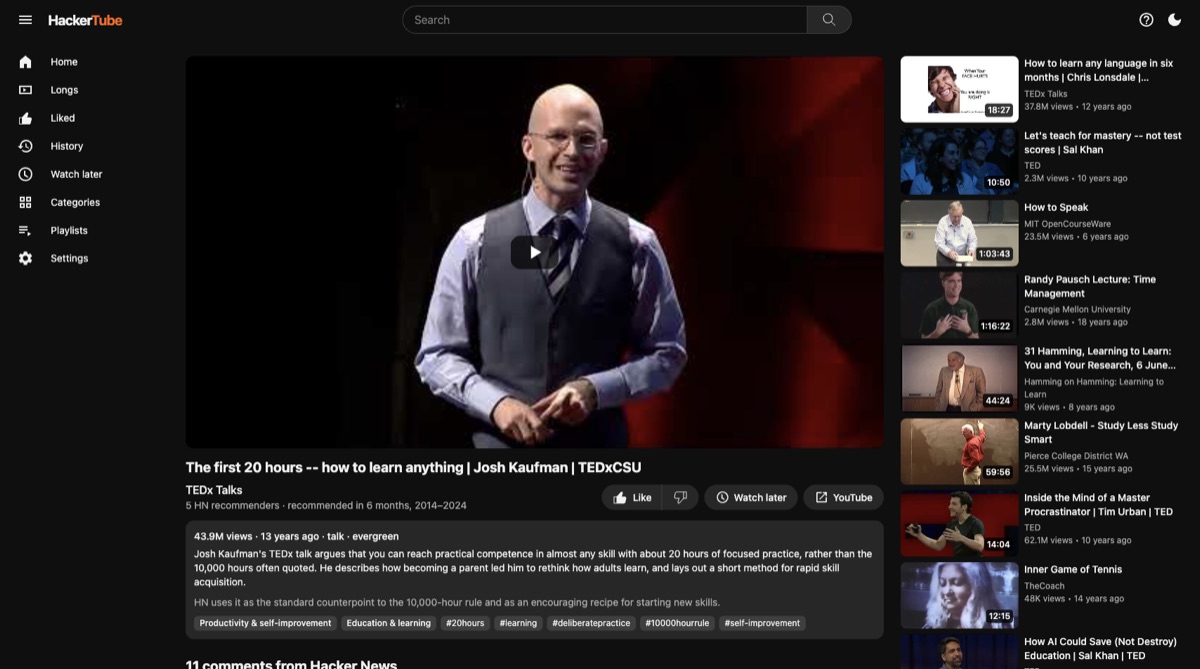
把 HN 二十年评论区里被反复推荐的 6,454 个 YouTube 视频做成一个站。
- 每个视频页先给 Claude 写的摘要,往下是 HN 的原始评论:标着“Recommends”,并链回原帖,不是只给一句 AI 总结。
- 入选有硬门槛:至少 3 个人带着评论链接过它、分布在至少 3 个不同的月份;排序看“被推荐过多少个月”,不看一时的热度。
- 整站数据打成 17.8 MB 的 zip 供下载,附一份写给 agent 看的 DATA.md,直接说“交给你的 Claude 改成自己的版本”。
排序看“多年里被不同的人反复推荐”,不看点击;数据是现成的评论区,作者自述用 Opus 5.5 约 2 小时做完。
摘要和“HN 为什么喜欢它”是 Claude 写的,本刊没有逐条核;内容偏 HN 的口味:编程、科学、硬核讲座。
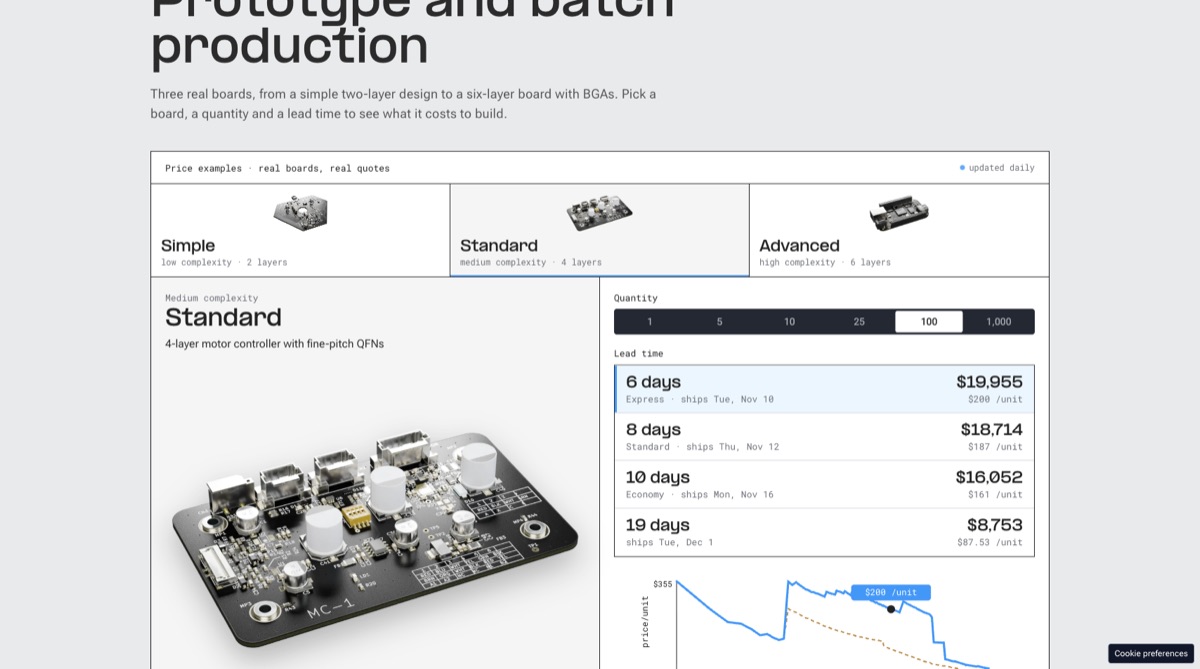
按单做电路板组装的机器人工厂;官网把真实报价摊开,选板子、数量和交期就出价。
- 官网放三块真板子(2 层单片机板、4 层电机控制板、6 层带 BGA 的处理器板),选数量和交期,每一档直接标出发货日、总价和单价。
- 同一块 4 层板做 100 块:6 天加急 $19,955($200/块),19 天的档只要 $8,753($87.53/块),时间换钱的比例一眼看清。
- 限制写在主页的规格表里:Grid Proto 档只做 2 或 4 层、仅贴片、1–10 块,超出就是另外两档(Grid、Conventional)。
把“能做什么、不能做什么”写成一张表,再用报价器摆出价格和交期的取舍,比一句“最快 3 天”可信。
价格示例每天更新:11-02 同一块 4 层板 5 块是 $660(3 天发货),博客 10-26 写 $630(4 天到门);“比深圳快”是官方自报。
硬件工程师选元件、搭架构的 AI 助手:先写计划,批准了才动手。
- 先问接口、功耗预算、成本和合规,把答案写进一份 Intent Document 和分步计划;官方稿写批准前什么都不会执行,每一步都能停、改、转向。
- 每个推荐的元件都附数据手册或规格书出处,对着出处核,而不是对着聊天机器人编的型号。
- 元件贵或交期长时,按价格、交期或首选供应商给替代品排序;方块图、参考原理图和 BOM 能导出到 Altium、KiCad、Siemens EDA、Fusion。
agent 先交计划、人批准再执行,每条结论带出处——把“核对”前置成流程,不靠事后检查。
以上都是官方稿的说法,本刊没有用过;“6 万多名工程师”是整个平台的数,公司自报,不是这个助手的用户数。
看过但没收:heypcb(本期专题已讲;Circuit World 只对登录用户开放,本刊没有用过它的画板流程,不写成好在哪);Quilter、Flux、Diode 只有博客和官网可看,没有能免登录走完的路径;PlantCraft(开源工厂管理软件)只有一条推文,没有找到它的仓库。
每周五 12:00–13:00 在线分享,或每周一封邮件送到收件箱——挑一个渠道就够。


